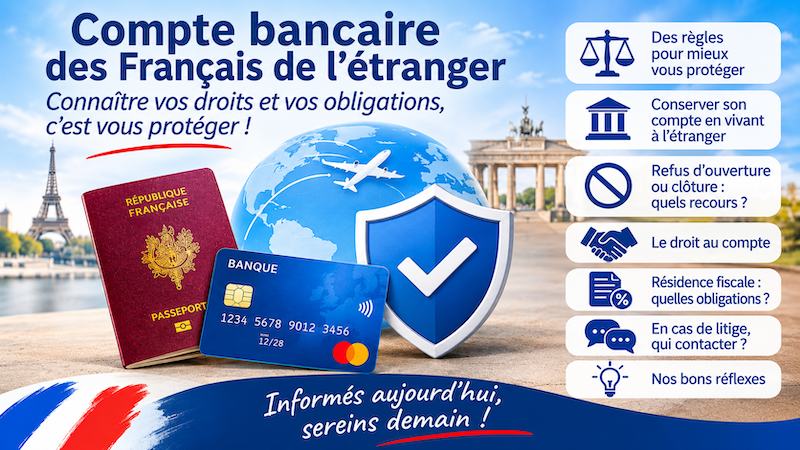
Vivre à l’étranger ne signifie pas renoncer à ses droits bancaires en France. Pourtant, conserver un compte, en ouvrir un nouveau ou réaliser un virement important peut devenir compliqué. Connaître ses droits permet aussi de mieux réagir lorsqu’une difficulté survient. La Direction générale du Trésor vient de publier un guide pratique pour expliquer les contrôles bancaires, les obligations des clients et les recours possibles.
Le message essentiel : des protections existent, mais elles ne garantissent pas le maintien de tout compte bancaire. Mieux vaut connaître les règles pour anticiper les difficultés.
1. Des règles pour mieux vous protéger
Les banques doivent vérifier l’identité de leurs clients, leur adresse, leur résidence fiscale et, si nécessaire, l’origine de leurs fonds. Ces obligations de vigilance visent notamment à lutter contre le blanchiment, la fraude fiscale et le financement du terrorisme.
Les Français établis hors de France peuvent être davantage concernés en raison des transferts internationaux, de la coexistence de plusieurs systèmes juridiques et de leurs obligations fiscales.
Ces contrôles ne signifient pas que vous êtes personnellement soupçonné de fraude. Ils peuvent toutefois entraîner des demandes de justificatifs, des retards de virement ou des restrictions temporaires. Le guide de Bercy explique ces situations, mais ne crée pas de nouveau droit au maintien d’un compte.
2. Peut-on conserver son compte bancaire français en vivant à l’étranger ?
Oui, mais cela dépend notamment de la politique de l’établissement, des services concernés et des règles applicables dans votre pays de résidence.
Vous devez informer votre banque de votre changement d’adresse et de résidence fiscale. Certains produits, placements ou services peuvent être soumis à des restrictions pour les non-résidents, même si vous possédez déjà un compte.
Avant votre départ, interrogez votre banque sur les moyens de paiement, l’accès à l’application, la réception des codes de sécurité sur un numéro étranger et les justificatifs acceptés. Ne fournissez jamais une adresse fictive pour contourner les conditions bancaires.
3. Une banque peut-elle refuser une ouverture ou clôturer un compte ?
Une banque peut refuser l’ouverture d’un compte. Elle peut également, en règle générale, clôturer un compte actif sans avoir à motiver sa décision, sous réserve des règles applicables.
Pour un compte bancaire ordinaire, la clôture à l’initiative de la banque doit normalement être annoncée par écrit avec un préavis d’au moins deux mois (préavis en cours de négociation). Des exceptions peuvent exister lorsque des dispositions particulières s’appliquent. Les comptes ouverts dans le cadre du droit au compte bénéficient de protections spécifiques.
Une clôture ne signifie donc pas nécessairement que vous avez commis une faute. En revanche, ignorer les demandes de mise à jour de votre dossier peut aggraver la situation.
4. Le droit au compte : une solution en cas de refus bancaire
Le droit au compte permet aux Français résidant à l’étranger de demander à la Banque de France la désignation d’un établissement bancaire, sous certaines conditions.
Il faut notamment :
- ne disposer d’aucun compte de dépôt individuel en France, ou avoir un compte en cours de clôture
- justifier d’un refus d’ouverture de compte par une banque
Un compte joint ou un compte de paiement auprès de certains établissements non bancaires n’empêche pas nécessairement cette démarche.
La banque désignée doit proposer les services bancaires de base prévus par la loi. Ce dispositif ne garantit cependant ni un crédit, ni un découvert, ni l’accès à tous les produits financiers.
Consultez la procédure officielle : https://www.banque-france.fr/fr/a-votre-service/particuliers/droit-au-compte-bancaire
5. Résidence fiscale à l’étranger : quelles obligations déclaratives ?
Votre nationalité ne détermine pas, à elle seule, votre résidence fiscale. Celle-ci dépend des règles fiscales applicables et, le cas échéant, des conventions internationales.
Votre banque peut vous demander une auto-certification indiquant votre ou vos résidences fiscales et votre numéro d’identification fiscale étranger. Ces informations permettent notamment l’échange automatique de renseignements entre administrations fiscales.
Répondez avec exactitude et signalez tout changement de situation. Une déclaration incomplète ou l’absence de réponse peut entraîner des conséquences administratives et fiscales.
Informations officielles : https://www.impots.gouv.fr/particulier/questions/pourquoi-ma-banque-me-demande-de-lui-fournir-les-informations-concernant-ma
6. Que faire en cas de litige ? Mobiliser son élu en cas d’échec
Commencez par contacter votre conseiller bancaire et demandez des explications précises. Si le problème persiste, adressez une réclamation écrite au service compétent de la banque.
Sans solution satisfaisante, vous pouvez saisir gratuitement le médiateur bancaire, lorsque les conditions sont réunies. Vous pouvez également signaler à l’Autorité de contrôle prudentiel et de résolution (ACPR) un éventuel manquement réglementaire. Attention : l’ACPR ne tranche pas les litiges individuels.
Si les démarches n’aboutissent pas, vous pouvez solliciter votre conseiller des Français de l’étranger. Votre élu pourra vous orienter vers les interlocuteurs compétents et relayer les difficultés récurrentes auprès des sénateurs qui alerterons les autorités concernées. Il ne peut toutefois ni imposer une décision à une banque ni se substituer au médiateur ou à la justice.
7. Les bons réflexes pour les Français établis hors de France
Pour préserver la continuité de vos services bancaires :
- Actualisez régulièrement vos coordonnées et votre résidence fiscale
- Répondez rapidement aux demandes de justificatifs
- Conservez les courriels, courriers, relevés et preuves de transmission
- Anticipez les virements importants, les opérations immobilière et les successions
- En cas de clôture annoncée, organisez rapidement le transfert de vos prélèvements et virements récurrents
À retenir : la meilleure protection consiste à maintenir le dialogue avec sa banque, à anticiper et à conserver des preuves en cas de problèmes.
Découvrir : le guide complet de la DG du Trésor sur l’accès aux services bancaires